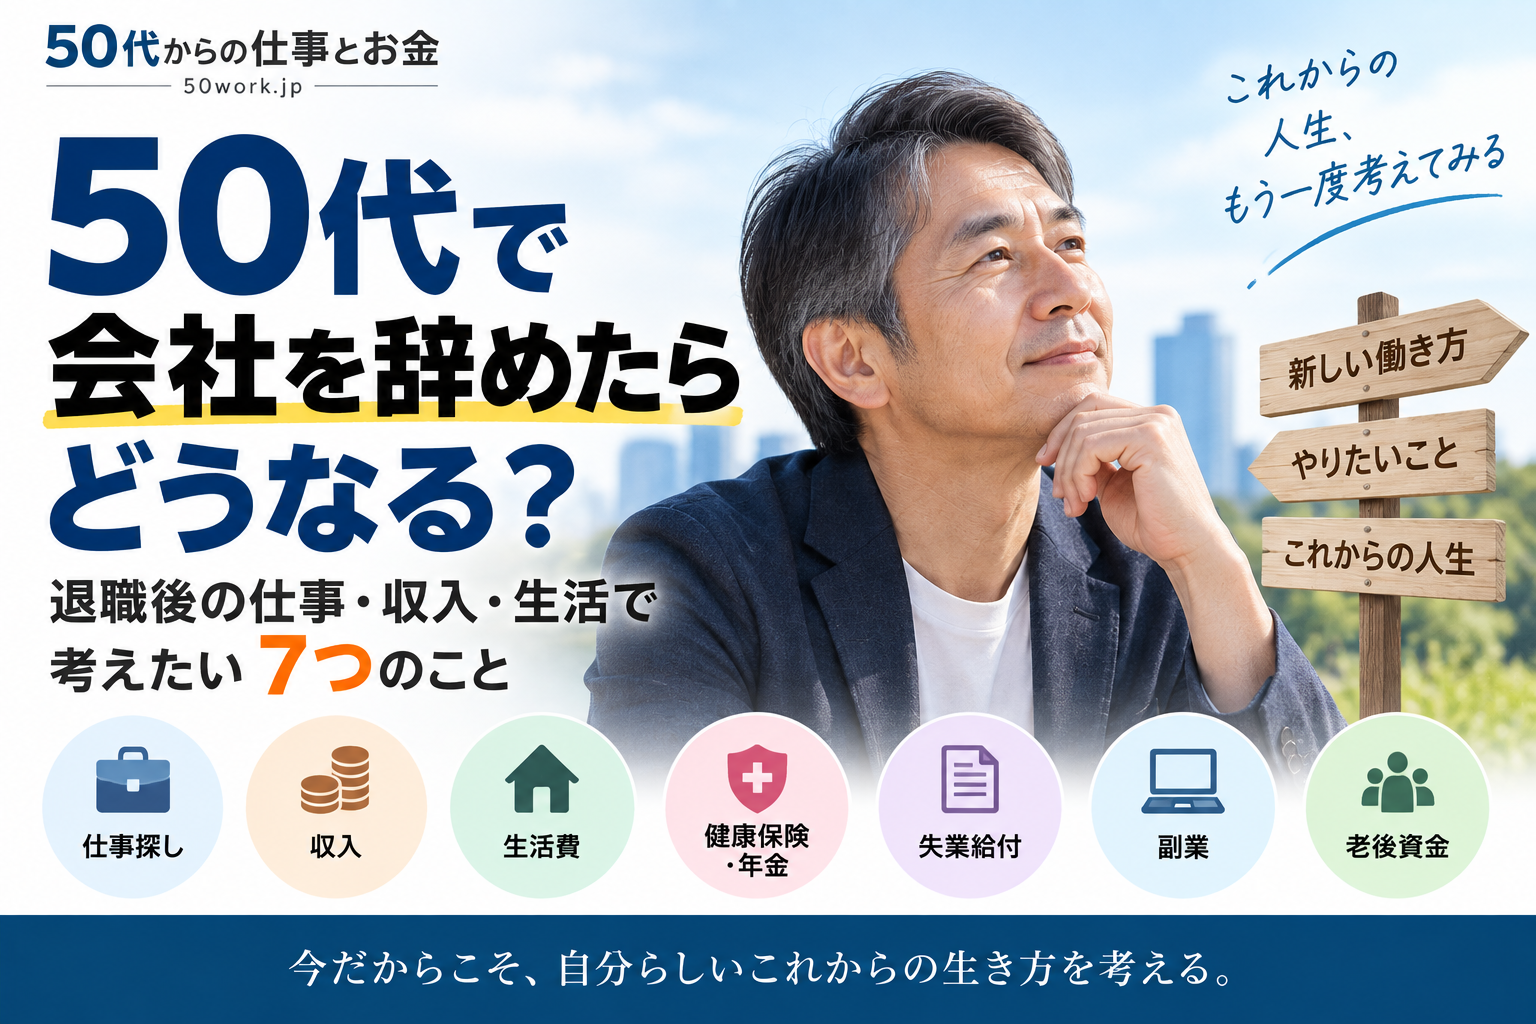
「50代で会社を辞めたら、その後の生活は大丈夫だろうか」
「転職先を決めずに辞めてもいい?」
「収入がなくなったら、健康保険や年金はどうなる?」
50代で退職を考えるときは、仕事だけでなく、収入、生活費、再就職、社会保険、老後資金まで一緒に考える必要があります。
勢いで辞めてしまうと、あとから「こんなはずではなかった」と感じることもあります。
この記事では、50代で会社を辞めた後に起こることと、退職前に考えておきたい7つのポイントを整理します。
退職後の収入、再就職、生活費、健康保険・年金、失業給付、副業、老後資金まで、50代で会社を辞める前に確認しておきたいポイントをまとめます。
50代で会社を辞めると何が変わる?
会社を辞めると、毎月の給与がなくなるだけではありません。
- 給与収入が止まる
- 賞与がなくなる
- 会社の健康保険から外れる
- 厚生年金の加入状況が変わる
- 再就職までの期間が発生することがある
- 退職金や失業給付の確認が必要になる
- 生活費を貯蓄から補う場合がある
50代では、住宅ローン、子どもの教育費、親の介護、老後資金などが重なるケースもあります。
そのため「仕事がつらいから辞める」だけではなく、辞めた後の生活まで含めて考えることが大切です。
50代で会社を辞める前に考えたい7つのこと
まず確認したいのは、毎月いくら必要なのかです。
住居費、食費、光熱費、通信費、保険料、ローン返済など、固定費を中心に整理しましょう。
再就職まで数か月かかる可能性も考え、どれくらい無収入でも生活できるかを確認しておくことが重要です。
可能であれば、在職中に転職活動を始める方法があります。
収入がある状態で仕事を探せるため、焦って条件の合わない会社へ転職するリスクを減らせます。
一方、心身の負担が大きい場合などは、先に退職して休むことを優先するケースもあります。
退職金制度の有無、支給時期、会社都合か自己都合かなどによって、退職後のお金の流れは変わります。
雇用保険の基本手当(いわゆる失業給付)には受給要件や給付日数、手続きがあります。
退職前に会社の就業規則やハローワークなどで確認しておきましょう。
会社を辞めると、在職中に加入していた健康保険の資格を失います。
退職後は、再就職先の健康保険、任意継続、国民健康保険、家族の扶養に入るなどの選択肢があります。
保険料や加入条件は人によって異なるため、退職前後に必ず確認しましょう。
退職後にすぐ再就職しない場合は、年齢や状況によって国民年金への切り替えなどが必要になることがあります。
未納期間を作らないためにも、必要な手続きを市区町村や日本年金機構などで確認しましょう。
50代では、転職だけでなく、副業、業務委託、フリーランス、短時間勤務、資格を活かした仕事などを組み合わせる方法もあります。
一つの会社の給与だけに依存せず、収入源を複数持つことを考えるのも選択肢です。
50代は、定年までの残り期間が限られています。
退職して収入が減ると、貯蓄や資産形成に回せる金額も変わります。
「今辞めた場合、60代以降の生活にどう影響するか」という視点も持っておきましょう。
転職先を決めずに辞めるのは危険?
転職先を決めずに辞めることが必ずしも間違いというわけではありません。
ただし、50代では再就職まで時間がかかる可能性もあるため、準備なしでの退職はリスクが高くなります。
- 数か月分の生活費を確保できているか
- 住宅ローンなど大きな固定費がないか
- 退職後の健康保険料を把握しているか
- 失業給付の受給条件を確認しているか
- 転職市場で自分の経験がどう評価されるか確認したか
辞める前に求人を見るだけでも、「どんな仕事があるか」「年収はいくらくらいか」を知ることができます。
50代で会社を辞めた後の仕事の選択肢
再就職・転職
これまでの経験を活かし、別の会社へ転職する方法です。
年収や役職だけでなく、仕事内容、通勤時間、勤務日数なども含めて比較しましょう。
未経験の仕事へ転職
人手不足の業界などでは、未経験から応募できる求人もあります。
ただし、体力面や勤務時間、資格の有無などは確認が必要です。
派遣・契約社員
正社員だけに絞らず、派遣や契約社員まで広げることで仕事の選択肢が増えることがあります。
契約期間や更新条件、社会保険などの条件は事前に確認しましょう。
副業・在宅ワーク
退職前から小さく副業を始めておけば、退職後の収入源につながる場合があります。
独立・フリーランス
専門知識や営業経験、技術などを持つ人は、独立やフリーランスという選択肢もあります。
ただし、収入が安定するまで時間がかかる場合があるため、事業計画や生活費の準備が必要です。
50代で会社を辞めると年収はどうなる?
転職後の年収は、業界、職種、経験、地域、雇用形態などによって大きく変わります。
特に50代では、役職手当や管理職手当がなくなることで、年収が下がるケースもあります。
年収が下がっても、通勤時間が短くなる、残業が減る、長く働けるなど、生活全体で見るとメリットがある場合もあります。
会社を辞める前に貯金はいくら必要?
「退職するなら貯金はいくら必要か」に一律の正解はありません。
必要な金額は、毎月の生活費、家族構成、住宅ローン、再就職までの期間などで変わります。
まずは、
- 毎月の生活費
- 退職後に増える可能性がある保険料
- 税金
- 住宅ローンなどの固定費
- 再就職までの想定期間
を確認し、必要な生活資金を試算しましょう。
老後資金への影響も確認しておく
50代で退職すると、定年まで働いた場合と比べて、今後の給与収入や貯蓄額が変わる可能性があります。
そのため、「今の仕事を辞めたい」という気持ちだけでなく、60代以降の生活費まで含めて考えることが重要です。
「辞めたい」と「辞める」は分けて考える
仕事がつらいと、「もう辞めたい」と考えることがあります。
しかし、辞めたいという感情と、実際に退職する判断は分けて考えることが大切です。
- 部署異動で解決できないか
- 勤務時間を変えられないか
- 休暇を取って一度休めないか
- 転職活動を始めてから判断できないか
- 副業など別の収入源を作れないか
選択肢を確認したうえで、それでも退職した方がよいと判断するなら、準備をしてから進める方が安心です。
早期退職を勧められた場合も同じように考える
会社から早期退職制度を案内された場合は、退職金の上乗せだけで判断しないことが大切です。
再就職までの期間、今後の年収、社会保険、老後資金などを合わせて確認しましょう。
まとめ|50代で会社を辞めるなら「辞めた後」から逆算する
50代で会社を辞めること自体が悪いわけではありません。
ただし、退職後の収入、仕事、生活費、健康保険、年金、老後資金まで考えずに辞めると、後から負担が大きくなることがあります。
- 退職後の生活費を確認する
- 転職先を探してから辞めるか考える
- 退職金・失業給付を確認する
- 健康保険・年金の手続きを確認する
- 再就職以外の働き方も考える
- 貯金と老後資金への影響を確認する
- 辞めた後の生活から逆算して判断する
※この記事は一般的な退職・仕事・社会保険・年金等に関する情報提供を目的としています。雇用保険、健康保険、年金、税金等の制度や条件は個人の状況や時期によって異なり、変更される場合があります。実際の退職・申請・手続きの際は、勤務先、ハローワーク、健康保険の窓口、日本年金機構、市区町村、税務署、専門家等の最新情報をご確認ください。
コメント